Domain mndl.de kaufen?
Wir ziehen mit dem Projekt
mndl.de um.
Sind Sie am Kauf der Domain
mndl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mndl.de kaufen?
Haben Freiberufler eine Umsatzsteuer ID?
Haben Freiberufler eine Umsatzsteuer ID? Ja, Freiberufler können eine Umsatzsteuer ID beantragen, wenn sie Umsatzsteuerpflichtig sind. Die Umsatzsteuer ID dient dazu, Umsatzsteuer korrekt abführen zu können und ist für die Abwicklung von Geschäften innerhalb der EU erforderlich. Es ist ratsam, sich beim zuständigen Finanzamt über die Notwendigkeit einer Umsatzsteuer ID als Freiberufler zu informieren, um rechtliche Vorgaben einzuhalten und mögliche Steuervorteile zu nutzen. **
Ist eine Umsatzsteuer ID Pflicht?
Ist eine Umsatzsteuer ID Pflicht? In Deutschland ist die Umsatzsteuer ID für Unternehmen, die im EU-Ausland Waren oder Dienstleistungen erbringen, Pflicht. Sie dient der eindeutigen Identifizierung des Unternehmens für steuerliche Zwecke. Unternehmen müssen die Umsatzsteuer ID auf Rechnungen angeben, wenn sie grenzüberschreitende Geschäfte tätigen. Es ist wichtig, die Vorschriften zur Umsatzsteuer ID zu beachten, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich bei Unklarheiten an ihr Finanzamt oder einen Steuerberater wenden. **

Ähnliche Suchbegriffe für Umsatzsteuer-ID
Top-Angebote
Produkte zum Begriff Umsatzsteuer-ID:
-
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.17,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
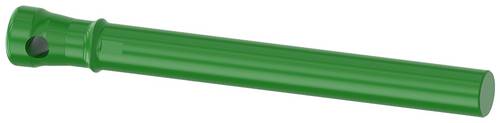
Siemens ID-Schlüssel ID-GROUP grünID Schlüssel ID-Group 1, grün ID Schlüssel als Zubehör für SIRIUS ACT Befehls- und Meldegeräte. Unter dem Markennamen SIRIUS ACT bietet Siemens ein einzigartiges Portfolio an Befehls- und Meldegeräten mit weltweiten Produkt-Zulassungen in drei modernen Designreihen aus robustem Echtmetall und hochwertigem Kunststoff. Das innovative Aufschnappkonzept vereinfacht die Montage so weit, dass dafür nur eine Hand und kein Spezialwerkzeug erforderlich ist. Als Montagebohrungen genügen nutfreie Löcher, da bereits ein 100%iger Verdrehschutz integriert ist. Dank der durchgängig hohen Schutzart sind die robusten Geräte industrietauglich und für den Außeneinsatz geeignet. Sogar die Reinigung mit Hochdruckstrahl ist möglich. Weder Staub, Öle noch aggressive Laugen können den zuverlässigen Betrieb stören. Neben der Standardverdrahtung können die meisten Geräte auch über PROFINET, AS-Interface oder IO-Link an die Steuerung angebunden werden. Damit reduzieren Sie Ihren Verdrahtungsaufwand, minimieren Fehlerquellen und gewinnen mehr Flexibilität. Komfortabel unterstützt der grafische Online-Konfigurator bei Auswahl und Bestellung von Einzelgeräten, Gehäusen und Beschriftungen. Umfangreiche Dokumentation (z.B. Handbuch, 3D-Daten, Anschlussdiagramm) ist verfügbar. Umfangreiches optionales Zubehör (z.B. Beschriftungsschilder, für Schutz- und Zugangssicherung, Handhaben, Gehäusezubehör) verfügbar. SIRIUS ACT - Performance in Action beim Befehlen und Melden. Einfach montiert, e22,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie sieht Umsatzsteuer ID aus?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) ist eine eindeutige Kennung, die Unternehmen in der EU erhalten, um grenzüberschreitende Geschäfte abwickeln zu können. Sie besteht aus einem Ländercode (z.B. DE für Deutschland) und einer individuellen Nummer. Die USt-IdNr. wird auf Rechnungen und anderen Geschäftsunterlagen angegeben, um die steuerliche Identifikation des Unternehmens zu ermöglichen. Sie dient dazu, dass Unternehmen innerhalb der EU steuerfrei Waren und Dienstleistungen austauschen können. In Deutschland wird die USt-IdNr. vom Bundeszentralamt für Steuern vergeben. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Wie sieht eine Umsatzsteuer ID aus?
Eine Umsatzsteuer ID besteht in Deutschland aus 11 Ziffern und beginnt in der Regel mit dem Länderkürzel DE. Sie dient der eindeutigen Identifizierung von Unternehmen im Rahmen von innergemeinschaftlichen Lieferungen und Dienstleistungen innerhalb der EU. Die Umsatzsteuer ID wird vom Bundeszentralamt für Steuern vergeben und ist auf Rechnungen und anderen geschäftlichen Dokumenten anzugeben. Eine gültige Umsatzsteuer ID ermöglicht es Unternehmen, steuerfreie innergemeinschaftliche Geschäfte abzuwickeln. **

Wo finde ich die Umsatzsteuer ID?
Die Umsatzsteuer ID wird in der Regel vom Finanzamt vergeben und ist auf allen offiziellen Dokumenten des Unternehmens zu finden, wie z.B. Rechnungen, Briefköpfen oder der Webseite. Falls du die Umsatzsteuer ID nicht finden kannst, solltest du dich an das Finanzamt oder den Steuerberater des Unternehmens wenden. Es ist wichtig, die Umsatzsteuer ID korrekt anzugeben, um steuerliche Angelegenheiten ordnungsgemäß abzuwickeln und mögliche Probleme zu vermeiden. In vielen Ländern ist die Angabe der Umsatzsteuer ID auf Rechnungen sogar gesetzlich vorgeschrieben. **
Kann sich die Umsatzsteuer ID ändern?
Die Umsatzsteuer-ID kann sich ändern, wenn sich die rechtliche Struktur eines Unternehmens ändert, z.B. durch Umwandlung, Fusion oder Verkauf. Auch bei einem Umzug in ein anderes Land kann sich die Umsatzsteuer-ID ändern. Es ist wichtig, Änderungen der Umsatzsteuer-ID den relevanten Behörden mitzuteilen, um rechtliche Anforderungen zu erfüllen und mögliche Probleme zu vermeiden. Unternehmen sollten sicherstellen, dass ihre Umsatzsteuer-ID immer aktuell und korrekt ist, um reibungslose Geschäftsabläufe sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-ID:
-
Papermoon "VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG"Vliestapete, VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.17,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Siemens ID-Schlüssel ID-GROUP grünID Schlüssel ID-Group 1, grün ID Schlüssel als Zubehör für SIRIUS ACT Befehls- und Meldegeräte. Unter dem Markennamen SIRIUS ACT bietet Siemens ein einzigartiges Portfolio an Befehls- und Meldegeräten mit weltweiten Produkt-Zulassungen in drei modernen Designreihen aus robustem Echtmetall und hochwertigem Kunststoff. Das innovative Aufschnappkonzept vereinfacht die Montage so weit, dass dafür nur eine Hand und kein Spezialwerkzeug erforderlich ist. Als Montagebohrungen genügen nutfreie Löcher, da bereits ein 100%iger Verdrehschutz integriert ist. Dank der durchgängig hohen Schutzart sind die robusten Geräte industrietauglich und für den Außeneinsatz geeignet. Sogar die Reinigung mit Hochdruckstrahl ist möglich. Weder Staub, Öle noch aggressive Laugen können den zuverlässigen Betrieb stören. Neben der Standardverdrahtung können die meisten Geräte auch über PROFINET, AS-Interface oder IO-Link an die Steuerung angebunden werden. Damit reduzieren Sie Ihren Verdrahtungsaufwand, minimieren Fehlerquellen und gewinnen mehr Flexibilität. Komfortabel unterstützt der grafische Online-Konfigurator bei Auswahl und Bestellung von Einzelgeräten, Gehäusen und Beschriftungen. Umfangreiche Dokumentation (z.B. Handbuch, 3D-Daten, Anschlussdiagramm) ist verfügbar. Umfangreiches optionales Zubehör (z.B. Beschriftungsschilder, für Schutz- und Zugangssicherung, Handhaben, Gehäusezubehör) verfügbar. SIRIUS ACT - Performance in Action beim Befehlen und Melden. Einfach montiert, e22,43 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Haben Freiberufler eine Umsatzsteuer ID?
Haben Freiberufler eine Umsatzsteuer ID? Ja, Freiberufler können eine Umsatzsteuer ID beantragen, wenn sie Umsatzsteuerpflichtig sind. Die Umsatzsteuer ID dient dazu, Umsatzsteuer korrekt abführen zu können und ist für die Abwicklung von Geschäften innerhalb der EU erforderlich. Es ist ratsam, sich beim zuständigen Finanzamt über die Notwendigkeit einer Umsatzsteuer ID als Freiberufler zu informieren, um rechtliche Vorgaben einzuhalten und mögliche Steuervorteile zu nutzen. **
-
Ist eine Umsatzsteuer ID Pflicht?
Ist eine Umsatzsteuer ID Pflicht? In Deutschland ist die Umsatzsteuer ID für Unternehmen, die im EU-Ausland Waren oder Dienstleistungen erbringen, Pflicht. Sie dient der eindeutigen Identifizierung des Unternehmens für steuerliche Zwecke. Unternehmen müssen die Umsatzsteuer ID auf Rechnungen angeben, wenn sie grenzüberschreitende Geschäfte tätigen. Es ist wichtig, die Vorschriften zur Umsatzsteuer ID zu beachten, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich bei Unklarheiten an ihr Finanzamt oder einen Steuerberater wenden. **
-
Wie sieht Umsatzsteuer ID aus?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) ist eine eindeutige Kennung, die Unternehmen in der EU erhalten, um grenzüberschreitende Geschäfte abwickeln zu können. Sie besteht aus einem Ländercode (z.B. DE für Deutschland) und einer individuellen Nummer. Die USt-IdNr. wird auf Rechnungen und anderen Geschäftsunterlagen angegeben, um die steuerliche Identifikation des Unternehmens zu ermöglichen. Sie dient dazu, dass Unternehmen innerhalb der EU steuerfrei Waren und Dienstleistungen austauschen können. In Deutschland wird die USt-IdNr. vom Bundeszentralamt für Steuern vergeben. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-ID
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG"Vliestapete, VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4,5 m, Länge: 2,8 m, Gewicht: 1,75 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 9 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG"Vliestapete, VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Wie sieht eine Umsatzsteuer ID aus?
Eine Umsatzsteuer ID besteht in Deutschland aus 11 Ziffern und beginnt in der Regel mit dem Länderkürzel DE. Sie dient der eindeutigen Identifizierung von Unternehmen im Rahmen von innergemeinschaftlichen Lieferungen und Dienstleistungen innerhalb der EU. Die Umsatzsteuer ID wird vom Bundeszentralamt für Steuern vergeben und ist auf Rechnungen und anderen geschäftlichen Dokumenten anzugeben. Eine gültige Umsatzsteuer ID ermöglicht es Unternehmen, steuerfreie innergemeinschaftliche Geschäfte abzuwickeln. **
-
Wo finde ich die Umsatzsteuer ID?
Die Umsatzsteuer ID wird in der Regel vom Finanzamt vergeben und ist auf allen offiziellen Dokumenten des Unternehmens zu finden, wie z.B. Rechnungen, Briefköpfen oder der Webseite. Falls du die Umsatzsteuer ID nicht finden kannst, solltest du dich an das Finanzamt oder den Steuerberater des Unternehmens wenden. Es ist wichtig, die Umsatzsteuer ID korrekt anzugeben, um steuerliche Angelegenheiten ordnungsgemäß abzuwickeln und mögliche Probleme zu vermeiden. In vielen Ländern ist die Angabe der Umsatzsteuer ID auf Rechnungen sogar gesetzlich vorgeschrieben. **
-
Kann sich die Umsatzsteuer ID ändern?
Die Umsatzsteuer-ID kann sich ändern, wenn sich die rechtliche Struktur eines Unternehmens ändert, z.B. durch Umwandlung, Fusion oder Verkauf. Auch bei einem Umzug in ein anderes Land kann sich die Umsatzsteuer-ID ändern. Es ist wichtig, Änderungen der Umsatzsteuer-ID den relevanten Behörden mitzuteilen, um rechtliche Anforderungen zu erfüllen und mögliche Probleme zu vermeiden. Unternehmen sollten sicherstellen, dass ihre Umsatzsteuer-ID immer aktuell und korrekt ist, um reibungslose Geschäftsabläufe sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.